« Cabinet Vance, j’écoute. »
« Arthur ? C’est Pauline. »
Un silence à l’autre bout du fil, puis le froissement familier de papiers qu’on écarte sur un sous-main en cuir.
« Pauline. Quelle surprise. Tu n’appelles jamais sur cette ligne sauf pour les déclarations d’inventaire quinquennales. Tout va bien ? Derek a encore des ennuis ? »
« Pas des ennuis, Arthur. Un rappel à la réalité. J’ai besoin de te voir aujourd’hui. Pas pour du conseil de courtoisie. Je veux une consultation formelle. J’engage tes services. »
Arthur soupira doucement, un son qui trahissait une intuition de longue date.
« Viens à quatorze heures, Pauline. Apporte tous les dossiers. Absolument tout ce qui porte ta signature. »
Chapitre 2 : La machinerie juridique
Le cabinet d’Arthur Vance occupait le premier étage d’une élégante maison victorienne en briques rouges, à deux pas de la place historique de Franklin. L’endroit respirait la permanence : des bibliothèques garnies de recueils de jurisprudence du Tennessee, des planchers de pin jaune qui craquaient sous le pas, et cette odeur rassurante de reliures en cuir et de café noir.
Arthur m’accueillit sans effusion mais avec une poignée de main ferme et chaleureuse. Il me servit un verre d’eau fraîche et s’assit derrière son immense bureau en noyer d’Amérique. Pendant près d’une heure, il ne m’interrompit pas. Je lui racontai tout. Non pas avec des larmes ou des trémolos dans la voix, mais avec la précision clinique d’un témoin sous serment.
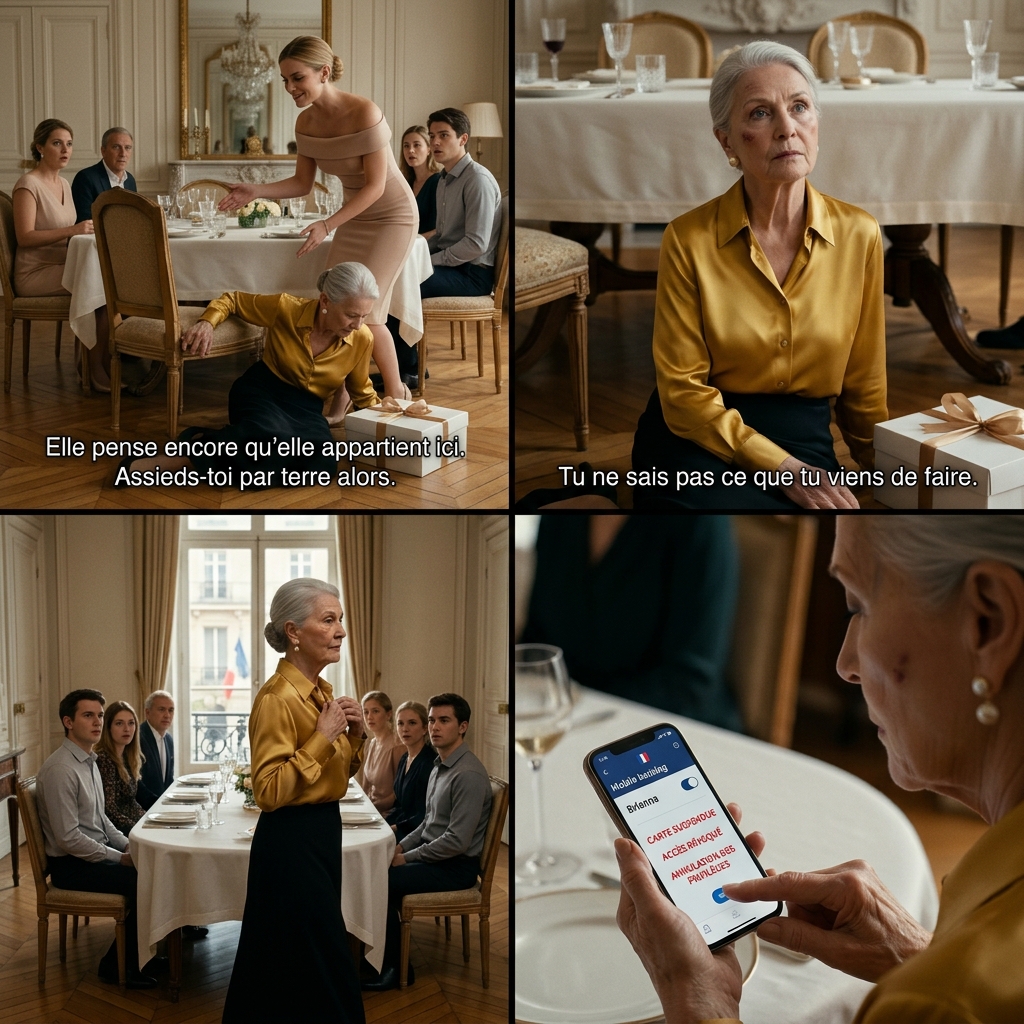
Je lui décrivis l’escalade des demandes, la pression feutrée exercée par Derek, l’arrogance grandissante de Brianna, cette façon insidieuse de me faire passer pour une grand-mère avare chaque fois que je posais une question sur le remboursement promis. Puis je lui racontai le dimanche de Pâques. La chaise retirée sous mes doigts. Le rire sonore. Les douze convives de la bourgeoisie locale qui fixaient leur nappe ou esquissaient des sourires gênés. Et enfin, Derek. Mon fils. La chair de ma chair, fixant la découpe de son agneau pascal comme si sa mère n’était qu’un meuble encombrant qu’on venait de remiser au débarras.
Arthur retira ses lunettes, pinça l’arête de son nez et ferma les yeux pendant plusieurs secondes. Quand il les rouvrit, toute trace d’aménité amicale avait disparu. Il était désormais l’avocat d’affaires impitoyable que les créanciers du comté redoutaient.
« Ce qu’ils ont fait est méprisable, Pauline. Mais le mépris n’est pas une infraction pénale. En revanche, l’abus de confiance, les défauts de paiement et les contrats de crédit relèvent de ma compétence la plus stricte. Voyons ces pièces. »
Il fit glisser le classeur rouge vers lui. Avec la dextérité d’un chirurgien, il feuilleta les relevés, les chèques et les formulaires d’engagement financier.
« Commençons par la carte bancaire », dit-il en pointant du doigt les derniers relevés. « C’est ton compte personnel. Tu as ajouté Brianna en tant qu’utilisatrice autorisée. Légalement, tu es l’unique débitrice face à l’établissement émetteur. Tu avais le droit le plus absolu de révoquer son accès à la seconde exacte où tu l’as décidé. Qu’elle soit en train de commander des rideaux ou de faire le plein d’essence ne te regarde pas. Elle n’a aucun recours. Si le solde courant est réglé, cette carte est morte. »
« Il reste un encours de 11 480 dollars », précisai-je.
« Tu as de quoi le solder pour clore définitivement le compte et protéger ton score de crédit ? »
« Oui. J’ai débloqué les fonds ce matin depuis mon livret d’épargne. Je refuse de leur laisser le moindre levier pour entacher mon historique bancaire. »
« Parfait. C’est le premier coup de scalpel », acquiesça Arthur. « Passons à l’association des copropriétaires, la fameuse HOA de Belle Meade Estates. Tu as souscrit un mandat de prélèvement automatique sur ton compte courant personnel pour régler les charges de leur propriété. Tu n’es pas propriétaire du bien. Tu n’es pas membre de l’association. Tu as simplement agi comme tiers payeur bénévole. Ton avis d’annulation transmis à ta banque et au syndic est parfaitement régulier. Qui est le destinataire des relances ? »
« Derek et Brianna. Le titre de propriété est à leurs deux noms. »
Arthur eut un mince sourire sans joie. « Dans ce lotissement ultra-prisé, le règlement de copropriété est draconien. Je le connais par cœur pour avoir géré deux contentieux là-bas. Au bout de trente jours de retard, une pénalité forfaitaire de 15 % s’applique. Au bout de soixante jours, l’accès aux commodités communes — club-house, piscine, cours de tennis dont ta belle-fille semble si fière — est automatiquement suspendu par badge électronique. Au bout de quatre-vingt-dix jours, le syndic inscrit une hypothèque légale sur la maison aux frais du propriétaire. Ils vont devoir trouver l’argent très vite, sans quoi les ragots vont bon train dans leur petit cercle doré. »
Il s’arrêta sur le document suivant, et son regard se durcit.
« Voici la véritable bombe, Pauline. Le contrat de leasing du Range Rover. »
Il approcha la lampe de bureau pour examiner les petits caractères au verso de la liasse carbonée.
« Regarde attentivement l’article 14, paragraphe B. Tu n’es pas une simple caution solidaire. Tu es la locataire en titre (Primary Lessee). La société financière t’accorde l’usage du véhicule en échange des loyers mensuels. Derek est co-preneur avec une responsabilité financière conjointe, mais il n’a aucun droit d’attribution exclusif du véhicule. La date de fin de contrat est fixée au 28 mai. »
« Derek m’a dit qu’il suffisait que je signe la prolongation tacite pour deux ans, au même taux avantageux », murmurai-je.
« Sauf que tu ne vas rien signer du tout », trancha Arthur avec autorité. « Si tu ne signes pas l’avenant de renouvellement trente jours avant l’échéance, c’est-à-dire avant le 28 avril — dans moins de deux semaines —, le contrat prévoit deux options exclusives : soit le véhicule est restitué au concessionnaire agréé le jour exact de la fin du bail, après inspection de l’état d’usure et paiement des éventuels kilomètres excédentaires ; soit le co-preneur doit racheter le véhicule au montant résiduel, ou souscrire un nouveau contrat de financement en son nom propre, à ses propres conditions de solvabilité. »